Adwokat kredyty frankowe Białystok: Kancelaria Adwokacka dr. Mateusza Olchanowskiego analizuje umowy kredytów i pożyczek hipotecznych indeksowanych lub denominowanych do franka szwajcarskiego i reprezentuje kredytobiorców w sporach z bankami. Od 7 sierpnia 2026 r. obowiązuje ustawa o szczególnych rozwiązaniach w sprawach frankowych: po doręczeniu bankowi pozwu konsumenta obowiązek spłaty rat ulega z mocy prawa wstrzymaniu do prawomocnego zakończenia sprawy (art. 3 ust. 1 ustawy, Dz.U. 2026 poz. 985). Kancelaria prowadzi takie sprawy w całej Polsce, z biura w centrum Białegostoku.
☎ Zadzwoń: +48 886 652 345 Napisz do kancelarii
- Postanowienia umowy z konsumentem nieuzgodnione indywidualnie nie wiążą go, jeśli są sprzeczne z dobrymi obyczajami i rażąco naruszają jego interesy (art. 3851 § 1 k.c.).
- Ocenia się je według stanu z chwili zawarcia umowy (art. 3852 k.c.).
- Świadczenie spełnione na podstawie nieważnej umowy jest świadczeniem nienależnym i podlega zwrotowi (art. 410 § 2 k.c.).
- Po doręczeniu pozwu konsumenta obowiązek spłaty rat jest wstrzymany, a bank nie może z tego powodu wypowiedzieć umowy ani zgłosić braku spłat do BIK i biur informacji gospodarczej (art. 3 ust. 1-3 ustawy frankowej).
- Ustawa dotyczy też spadkobierców kredytobiorcy, poręczycieli i osób odpowiadających hipoteką (art. 1 ust. 2 ustawy frankowej).
Podstawa prawna według aktualnych tekstów jednolitych: Kodeks cywilny (Dz.U. 2026 poz. 795), Ustawa o szczególnych rozwiązaniach w zakresie rozpoznawania spraw dotyczących zawartych z konsumentami umów kredytu denominowanego lub indeksowanego do franka szwajcarskiego (Dz.U. 2026 poz. 985).
Adwokat kredyty frankowe Białystok: w czym pomagamy?
Sprawa frankowa zaczyna się od dokładnej analizy umowy i historii spłat. Każda umowa jest inna, dlatego nie obiecujemy wyniku przed przeczytaniem dokumentów. Wszystkie sprawy cywilne prowadzone przez kancelarię opisujemy na stronie adwokat od spraw cywilnych Białystok.
- Analiza umowy kredytu lub pożyczki hipotecznej, regulaminów i aneksów pod kątem niedozwolonych postanowień (art. 3851 k.c.).
- Wyliczenie roszczeń na podstawie historii spłat z banku.
- Wezwanie banku i reklamacja, a potem pozew o ustalenie nieważności umowy i zapłatę.
- Obrona przed roszczeniami banku, w tym przed potrąceniem i powództwem wzajemnym.
- Sprawy spadkobierców i poręczycieli kredytobiorców (art. 1 ust. 2 ustawy frankowej).
- Inne spory z bankami i wierzycielami: sprawy o zapłatę.
Jak wygląda sprawa frankowa krok po kroku?
Sprawa frankowa toczy się przed sądem okręgowym, gdy wartość sporu przekracza 100 000 zł (art. 17 pkt 4 k.p.c.). Działamy tak:
- Bezpłatna wstępna konsultacja telefoniczna. Ustalamy rodzaj umowy, bank, stan spłaty i czy toczy się już spór.
- Dokumenty: umowa, aneksy, regulamin, zaświadczenie banku o historii spłat.
- Analiza i wyliczenie roszczeń oraz omówienie ryzyk sprawy.
- Pozew: po jego doręczeniu bankowi obowiązek spłaty rat jest z mocy prawa wstrzymany (art. 3 ust. 1 ustawy frankowej).
- Proces i apelacja. Ustawa przewiduje m.in. rozpoznanie sprawy na posiedzeniu niejawnym i przesłuchanie strony na piśmie (art. 4 i 7 ustawy frankowej).
Nad każdą sprawą pracuje zespół prawny kancelarii pod kierunkiem dr. Mateusza Olchanowskiego.
Co zmieniła ustawa frankowa z 2026 r.?
| Zagadnienie | Zasada w ustawie frankowej | Przepis |
|---|---|---|
| Spłata rat w czasie procesu | wstrzymana z mocy prawa od doręczenia pozwu do prawomocnego końca sprawy | art. 3 ust. 1 |
| Wypowiedzenie umowy i BIK | bank nie może z tego powodu wypowiedzieć umowy ani zgłosić braku spłat | art. 3 ust. 3 |
| Spłata do wysokości kapitału | bank nie może odmówić przyjęcia rat, dopóki suma wpłat jest niższa od kwoty kredytu | art. 3 ust. 6 |
| Potrącenie przez bank | bank ponosi koszty procesu w części oddalonej z powodu potrącenia, jeśli konsument go nie kwestionował | art. 5 |
| Powództwo wzajemne banku | dopuszczalne do zamknięcia rozprawy w I instancji | art. 8 |
Adwokat kredyty frankowe Białystok: ile trwa i ile kosztuje sprawa?
Czas zależy od sądu i stanowiska banku. Ustawa frankowa ma przyspieszyć sprawy: sąd pierwszej instancji może rozpoznać sprawę na posiedzeniu niejawnym, a sąd drugiej instancji orzeka w składzie jednego sędziego (art. 4 i art. 11 ust. 1 ustawy frankowej).
Skalę sporów pokazują dane Ministerstwa Sprawiedliwości: w 2025 r. do sądów powszechnych wpłynęły 94 233 sprawy frankowe, sądy załatwiły 127 528, a na koniec roku w toku pozostawało 170 766 spraw (źródło: opracowanie „FRANKI – roszczenia z umów bankowych – ewidencja spraw cywilnych w sądach powszechnych w latach 2017-2025”).
Wynagrodzenie kancelarii zależy od rodzaju sprawy, jej wartości i etapu. Kancelaria podaje je przed rozpoczęciem pracy (cennik).
Jakich błędów unikać w sprawie frankowej?
W sprawach frankowych duże znaczenie mają decyzje podejmowane przed pozwem i w jego trakcie. Najczęstsze błędy to:
- Wstrzymanie spłat przed doręczeniem pozwu. Ochrona z art. 3 ustawy frankowej działa dopiero od doręczenia pozwu bankowi.
- Podpisanie ugody lub aneksu bez sprawdzenia, jak wpływa na roszczenia.
- Brak pełnej historii spłat, bez której nie da się wyliczyć roszczenia.
- Pominięcie współkredytobiorców i poręczycieli, którzy też powinni brać udział w sprawie.
- Brak reakcji na potrącenie zgłoszone przez bank; od stanowiska konsumenta zależą koszty procesu (art. 5 ustawy frankowej).
Jakie dokumenty przygotować?
Do analizy sprawy frankowej potrzebne są:
- umowa kredytu lub pożyczki hipotecznej z aneksami;
- regulamin i tabele kursowe obowiązujące przy zawarciu umowy;
- zaświadczenie banku o historii spłat w złotych i we frankach;
- korespondencja z bankiem, reklamacje, propozycje ugody;
- dokumenty spadkowe, gdy sprawę prowadzi spadkobierca kredytobiorcy.
Kto prowadzi te sprawy w kancelarii?
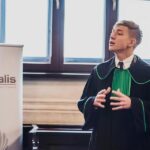 Sprawy frankowe prowadzi zespół Kancelarii Adwokackiej dr. Mateusza Olchanowskiego pod jego kierownictwem. Kierujący zespołem dr Mateusz Olchanowski jest adwokatem Izby Adwokackiej w Białymstoku i doktorem nauk prawnych Uniwersytetu w Białymstoku, autorem publikacji naukowych i laureatem 1. miejsca w Ogólnopolskim Konkursie Krasomówczym Naczelnej Rady Adwokackiej. Numer wpisu na listę adwokatów: BIA/Adw/902, do sprawdzenia w Krajowym Rejestrze Adwokatów. Więcej o kancelarii i zespole na stronie O kancelarii.
Z praktyki kancelarii
Kredyt frankowy: umowa nieważna, bank zwraca raty wpłacone przez lata
W skrócie: małżonkowie przez kilkanaście lat spłacali kredyt hipoteczny indeksowany do franka szwajcarskiego z niedozwolonymi klauzulami indeksacyjnymi. Wnieśliśmy pozew o ustalenie nieważności umowy i zapłatę (art. 3851 § 1 k.c.). Sąd okręgowy uznał umowę za nieważną i zasądził od banku zwrot wpłaconych rat z odsetkami, a Klienci oddają bankowi nominalną kwotę kapitału.
Przeczytaj całą historię
Zgłosili się do nas małżonkowie, którzy od kilkunastu lat spłacali kredyt hipoteczny indeksowany do franka szwajcarskiego. Analiza umowy wykazała niedozwolone klauzule indeksacyjne, które kształtowały sytuację Klientów sprzecznie z dobrymi obyczajami i rażąco naruszały ich interesy.
Wnieśliśmy pozew o ustalenie nieważności umowy i zapłatę. W toku procesu odpowiadaliśmy na zarzuty banku, w tym na zapowiedzi roszczeń o wynagrodzenie za korzystanie z kapitału.
Sąd okręgowy ustalił, że umowa kredytu jest nieważna. Zasądził od banku zwrot wszystkich wpłaconych rat z ustawowymi odsetkami za opóźnienie, a Klienci zwracają bankowi nominalną kwotę wypłaconego kapitału.
Spadkobierczyni kredytobiorcy frankowego: umowa nieważna, mieszkanie zostaje w rodzinie
W skrócie: po śmierci ojca córka odziedziczyła mieszkanie i kredyt frankowy, a bank żądał salda wielokrotnie wyższego niż wartość mieszkania. Jako spadkobierczyni weszła w prawa i obowiązki ojca z umowy (art. 922 § 1 k.c.), więc wnieśliśmy pozew o ustalenie nieważności umowy z powodu klauzul niedozwolonych (art. 3851 § 1 k.c.). Sąd uznał umowę za nieważną, a Klientka zachowała mieszkanie.
Przeczytaj całą historię
Zgłosiła się do nas Klientka, która po śmierci ojca odziedziczyła mieszkanie obciążone kredytem indeksowanym do franka szwajcarskiego. Bank żądał od niej spłaty salda wielokrotnie wyższego niż rynkowa wartość mieszkania.
Przeanalizowaliśmy umowę kredytu zawartą przez ojca i ustaliliśmy, że zawiera klauzule niedozwolone. W imieniu spadkobierczyni wnieśliśmy pozew o ustalenie nieważności umowy.
Sąd uznał, że spadkobierczyni może powoływać się na ochronę, która przysługiwała ojcu jako konsumentowi, i ustalił, że umowa jest nieważna. Klientka uwolniła się od długu wobec banku i zachowała odziedziczone mieszkanie.
Każda sprawa jest inna, a jej wynik zależy od okoliczności i dowodów. Opisy nie zawierają danych pozwalających rozpoznać Klientów.
Najczęstsze pytania
Czy po złożeniu pozwu przestaję spłacać kredyt?
Obowiązek spłaty rat ulega z mocy prawa wstrzymaniu od doręczenia bankowi pozwu konsumenta do prawomocnego zakończenia sprawy (art. 3 ust. 1 ustawy frankowej, Dz.U. 2026 poz. 985). Do tego czasu raty trzeba płacić.
Czy bank może wpisać mnie do BIK, gdy wstrzymam spłaty?
Nie z tego powodu. Bank nie może wypowiedzieć umowy ani zgłosić niespełnienia świadczeń do BIK, biur informacji gospodarczej i podobnych instytucji (art. 3 ust. 3 ustawy frankowej).
Czy mogę dalej spłacać kredyt w czasie procesu?
Tak. Bank nie może odmówić przyjęcia wpłat, jeżeli łączna kwota dotychczasowych spłat jest niższa od kwoty kredytu (art. 3 ust. 6 ustawy frankowej).
Czy spadkobierca kredytobiorcy może pozwać bank?
Tak. Ustawa frankowa obejmuje także spadkobierców konsumenta, poręczycieli, osoby, które przystąpiły do długu, i osoby odpowiadające rzeczowo, np. hipoteką (art. 1 ust. 2).
Czy każda umowa frankowa jest nieważna?
Nie. Sąd ocenia każdą umowę osobno, według stanu z chwili jej zawarcia (art. 3852 k.c.). Dlatego przed pozwem potrzebna jest analiza umowy i historii spłat.
Czy sprawa spłaconego kredytu też jest możliwa?
Roszczenie o zwrot nienależnego świadczenia może istnieć także po spłacie kredytu (art. 410 § 2 k.c.). Wymaga to oceny terminów przedawnienia w konkretnej sprawie.
Ile kosztuje konsultacja?
Bezpłatna jest wstępna konsultacja telefoniczna. Pozwala ocenić sytuację i pierwsze kroki. Wynagrodzenie kancelaria podaje przed rozpoczęciem pracy.
Poradniki i powiązane usługi
Kredyt we frankach? Bezpłatna wstępna konsultacja telefoniczna: +48 886 652 345. Sprawy w całej Polsce, biuro w Białymstoku.
